Sektör Liderleri, Devam Eden Kesintiler Arasında Artan Ağır Yük Talebini Takip Ediyor
Breakbulk’un “Global Outlook 2027” serisi kapsamında Al Faris, deugro ve Combi Lift Projects, Orta Doğu’da ağır yük taşıma hizmetlerine yönelik artan talep, fırsatları besleyen sektörler ve süregelen istikrarsızlık ortamında yol almaktaki zorluklar hakkındaki soruları yanıtlıyor.
Kaynak: Breakbulk Dergisi'nin 4. Sayısı, 2026
(Okuma süresi: 5 dakika)
S: 2027'ye bakıldığında, Orta Doğu'daki parça yük ve proje kargo sektörünün iş görünümünü nasıl tanımlarsınız?
 Steffen Behrens, deugro CCO’su:
Genel olarak görünüm hâlâ oldukça olumlu, ancak bir dereceye kadar sabırlı olmamız da gerekiyor. Jeopolitik gerilimler ve tedarik zinciri aksaklıkları durumu daha karmaşık hale getirmiş olsa da, Orta Doğu küresel ölçekte en güçlü proje portföylerinden birini sunmaya devam ediyor. Şu anda petrol ve gaz, LNG ve petrokimya sektörlerinde büyük yatırımlar ve özellikle nihai yatırım kararları (FID’ler) görülüyor. Onarım işlerine kesinlikle büyük talep olacak ve bu da ağır yük ve proje lojistiği hizmetlerine yönelik sürdürülebilir bir talep yaratacaktır. Hükümetlerin enerji güvenliği ve endüstriyel çeşitlendirmeye yatırım yapmaya devam etmesiyle birlikte, Umman ve Katar’daki artan faaliyetlerin de desteğiyle BAE ve Suudi Arabistan’ın başlıca büyüme motorları olmaya devam etmesini bekliyoruz.
Mohammad Jaber, Combi Lift Projects MEA Genel Müdürü:
Yükü fiilen taşıyan taraf olarak bizim bakış açımızdan, ihtiyatlı bir iyimserlik hakim. Son birkaç yılda finanse edilen proje portföyü artık uygulama aşamasına giriyor; bu da mühendislik gerektiren nakliye taleplerinin azalmayacağı, aksine artacağı anlamına geliyor. Değişen şey, müşterilerin bir lojistik ortağından bekledikleri: sadece bir fiyat teklifi ve umut değil, önceden yapılmış güzergâh etütleri ve acil durum planları. 2027 yılında, bir rıhtım yeri veya karayolu izni iptal olduğunda esnek davranabilen nakliye şirketleri ödüllendirilecek.
Al Faris CEO’su Kieve Pinto:
 2027 yılına ilişkin iyimserim, ancak bu ölçülü bir iyimserliktir ve bu bölgede çalışan herkes, geride bıraktığımız yıl hakkında dürüst olmak zorundadır. Çatışma ve Hürmüz Boğazı’ndaki deniz taşımacılığındaki aksaklıklar, proje takvimlerini geciktirmiş, kritik enerji varlıklarına zarar vermiş ve yatırımcıları daha temkinli hale getirmiştir. Yine de temel unsurlar değişmedi. Bölgenin enerji, altyapı ve endüstriyel kalkınmaya olan bağlılığı devam ediyor ve Körfez İşbirliği Konseyi (GCC) genelindeki proje portföyü hâlâ oldukça geniş. 2027 yılının iki faktör tarafından şekilleneceğini öngörüyorum: duraklatılan veya yavaşlatılan projelerin yeniden başlatılması ve mevcut enerji ile endüstriyel altyapının onarımı ve yeniden faaliyete geçirilmesi. Her ikisi de daha sıkı zaman çizelgeleri içinde daha ağır ve daha karmaşık kaldırma işlemlerini gerektirecek. Başarılı olacak şirketler, koşullar hiç de öngörülebilir olmadığında bile işleri güvenilir bir şekilde yürütebilecek mühendislik uzmanlığına, ekipmana ve personele sahip olanlar olacaktır.
S: 2027 yılında Orta Doğu’da parça yük ve proje yük hacimlerinin en büyük itici güçlerinin hangi sektörler veya belirli projeler olacağını öngörüyorsunuz?
SB: Enerji, en önemli itici güç olmaya devam edecek. Suudi Arabistan’da, Jafurah ve ilgili işleme tesisleri de dahil olmak üzere Aramco’nun gaz genişleme stratejisiyle bağlantılı projeler, önemli kargo hacimleri yaratacak. BAE’de ise ADNOC’un gaz, LNG, karbon yakalama ve açık deniz projelerine yönelik devam eden yatırımları, karmaşık lojistik çözümlerine yönelik talebi artırmaya devam edecek. Ayrıca, özellikle Suudi Arabistan ve Umman’da, büyük ölçekli endüstriyel projelerin planlama aşamasından nihai yatırım kararına (FID) doğru ilerlediği gözlemlenirken, elektrik iletimi, şebeke genişletme, pil depolama ve belirli yeşil hidrojen geliştirme projelerinde de ivme kazandığını görüyoruz.
MJ: Son zamanlarda, geleneksel petrol ve gaz modüllerinden ziyade, transformatörler, türbinler ve pil muhafazaları gibi elektrik üretimi ve şebeke altyapısıyla ilgili daha fazla iş alıyoruz. Petrokimya tesisi genişletmeleri ve işleme tesisleri hâlâ istikrarlı bir iş hacmi sağlıyor; ayrıca Kızıldeniz ve Körfez kıyılarındaki inşaat faaliyetleri, sipariş defterimize inşaat ve denizcilik yüklerini eklemeye devam ediyor. Nakliye planlaması açısından bakıldığında, beş yıl önce taşıdıklarımızdan daha ağır ve taşınması daha zor tek seferde kaldırılan parçalara doğru bir kayma söz konusu.
KP: Enerji, en büyük itici güç olmaya devam edecek, ancak bir yıl öncesine kıyasla farklı bir ağırlık kazanacak. Katar’ın Kuzey Sahası programı gibi büyük çaplı genişletme projeleri de dahil olmak üzere yeni petrol ve gaz, petrokimya ve LNG kapasitelerinin yanı sıra, hasar görmüş tesislerin onarımı ve yeniden faaliyete geçirilmesi konusunda da önemli bir iş hacmi olacağını öngörüyorum. Bu, genellikle transformatörler, kompresörler, reaktörler ve kolonlar gibi ağır ve teslim süresi uzun bileşenlerin acil zaman çizelgeleri dahilinde değiştirilmesi anlamına gelir. Elektrik üretimi ve iletimi, kamu hizmet kuruluşlarının şebeke dayanıklılığını güçlendirmesi ve yenilenebilir enerji kapasitesini artırmaya devam etmesi nedeniyle, bunu yakından takip edecek. Suudi Arabistan, planlanan projelerin ölçeği göz önüne alındığında en büyük pazar olmaya devam edecek; BAE, Umman ve Katar ise her biri önemli bir faaliyet hacmine katkıda bulunacak. Ayrıca, bölgeye alternatif güzergâhlar sunan limanlar, demiryolu ve lojistik bağlantıları gibi tedarik zincirinin dayanıklılığını artıran altyapı projelerini de vurgulamak isterim. Tüm bu alanlarda, modüler inşaat, bileşenlerin boyutlarını ve ağırlıklarını artırmaya devam edecek ve bu da kendinden tahrikli modüler taşıyıcılar (SPMT’ler), yüksek kapasiteli vinçler ve mühendislik ürünü kaldırma çözümlerine olan talebi artıracaktır.
S: Önümüzdeki yıl boyunca Orta Doğu’daki sektörün karşı karşıya kalacağı en büyük zorluklar sizce nelerdir?
SB: Artık en büyük zorluk, sadece projeleri elde etmek değil, giderek daha kısıtlı ve zorlu bir ortamda bunları verimli bir şekilde yürütmektir. Gemi bulunabilirliği sorunları, vasıflı işgücü eksikliği, ulaşım altyapısı üzerindeki baskı, artan mevzuata uygunluk gereklilikleri ve proje sahipleri tarafından sürekli olarak hızlandırılan zaman çizelgeleriyle karşı karşıyayız. Aynı zamanda, jeopolitik gelişmeler güzergâh belirleme, transit süreleri ve proje planlaması konusundaki belirsizliği artırmıştır. Başarılı olacak şirketler, yalnızca mevcut nakliye kapasitesine güvenmek yerine, kurum içi mühendislik uzmanlığını, yerel uygulama kapasitesini ve acil durum planlamasını bir araya getirebilenler olacaktır.
MJ: Açıkçası, ekipman ve personel mevcudiyeti. Ağır yük gemileri, SPMT’ler, vinçler ve bunları kullanmayı bilen montaj ekipleri, proje ihalelerinin artışıyla aynı hızda artmamıştır; bu nedenle özel nakliye rezervasyonlarında bekleme süreleri uzamaktadır. Buna, önemli merkezlerdeki liman tıkanıklıkları ve aşırı büyük karayolu konvoyları için izin alma süreçlerinin yavaşlaması da eklenince, müşterilerin eskiden doğal kabul ettikleri türden hızlı teslimatlar için geriye çok az bir marj kalmaktadır. Kapasiteyi erken rezerve eden, yılı kazanır.
KP: En acil zorluk, güvenlik ve nakliye koşullarının haftadan haftaya değişebildiği bir ortamda faaliyet göstermektir. Hürmüz Boğazı’ndaki erişim kısıtlamaları ve Kızıldeniz rotaları üzerindeki baskı, yükün sadece ne zaman varacağını değil, nereye varacağını da etkiliyor; bu durum ise iç nakliye, izinler ve şantiye programları üzerinde zincirleme etkiler yaratıyor. Sigorta, navlun ve malzeme maliyetleri de artmış durumda; bu da, müşterilerin daha hızlı hareket etmesi gereken tam da bu anda proje bütçeleri üzerinde baskı oluşturuyor. Jeopolitik faktörlerin ötesinde, yapısal zorluk hâlâ uygulama kapasitesinde yatmaktadır. Ağır yük taşımacılığı, rota etütlerine, zemin koşullarına, mühendislik onaylarına ve birçok paydaş arasındaki koordinasyona bağlıdır ve bunların hiçbiri aceleye getirilemez. Nitelikli işgücü de bir başka kısıtlayıcı faktördür; zira deneyimli mühendisler, halatçılar ve operatörler bölge genelinde yetersizdir. Benim endişem, aciliyetin planlamayı geride bırakmaması gerektiğidir. Mühendisliğin erken aşamada sürece dahil edilmesi ve gerçekçi zaman çizelgeleri her zamankinden daha önemli hale gelecektir.
S: Şirketiniz, Hürmüz Boğazı çevresinde devam eden belirsizliğe ve daha geniş kapsamlı bölgesel deniz taşımacılığı ve jeopolitik risklere nasıl tepki gösteriyor?
 SB: Geçtiğimiz yıl boyunca, dayanıklılık proje lojistik planlamasının temel unsurlarından biri haline geldi. Acil durum planlamamızı genişlettik, Umman, Suudi Arabistan ve BAE’nin doğu kıyısı üzerinden alternatif güzergâhları değerlendirdik, çok modlu çözümlere daha fazla odaklandık ve projelerin ön mühendislik tasarımı (FEED) aşamalarında müşterilerimizle işbirliğimizi güçlendirdik. Son dönemde yaşanan aksaklıklardan çıkarılan en önemli ders, lojistiğin proje planlamasına çok daha erken bir aşamada entegre edilmesi gerektiğidir. Ulaşım mühendisliği, güzergâh çalışmaları, deniz taşımacılığı çözümleri ve alternatif güzergâh stratejilerini bir araya getirerek, müşterilerimizin zorlu koşullarda bile proje sürekliliğini korumalarına yardımcı oluyoruz.
MJ: Bir süre önce Boğaz’ı artık kesin bir seçenek olarak görmeyi bıraktık. Artık hazırladığımız her rota planında Fujairah, Duqm veya Cidde üzerinden geçecek önceden değerlendirilmiş bir alternatif yer alıyor ve müşterilerimizin zaman açısından kritik bileşenleri için programlarımızda daha fazla yedek süre ayırıyoruz. Ayrıca, gecikme ve rota değişikliği hükümlerini kriz anında müzakere etmek yerine, sözleşmelerimize baştan dahil etmeye başladık. Müşteriler, lojistik ortaklarının bu tür durumları önceden hesaba katmasını ve sorun ortaya çıktığında telaşlanmamasını giderek daha fazla bekliyor.
KP: Yaklaşımımız, kontrol edebileceğimiz unsurlara odaklanmak olmuştur. Pratik açıdan bu, Körfez dışındaki limanlarda boşaltılan ve karayoluyla taşınan yükler de dahil olmak üzere güzergâh seçeneklerini değerlendirmek için müşterilerle çok daha erken aşamada işbirliği yapmak anlamına gelir. Bu durum, karayolu taşımacılığı, güzergâh planlaması ve sınır ötesi koordinasyona daha fazla yük getirmektedir; işte tam da bu noktada, kara tarafında ağır nakliye ve kaldırma uzmanı bir şirket katma değer yaratmaktadır. GCC bölgesindeki faaliyetlerimiz bu konuda bize yardımcı oluyor; çünkü çeşitli pazarlardaki saha koşullarını değerlendirebiliyor ve ekipmanlarımızı ve ekiplerimizi ihtiyaç duyulan yerlere konumlandırabiliyoruz. Ayrıca acil durum planlamamızı da güçlendirdik: ekipman hazırlığı, alternatif güzergâh araştırmaları, izin hazırlıkları ve müşterilerle ve yetkililerle yakın iletişim; böylece bir seçenek kapanırsa, bir diğeri zaten planlanmış olur. Her şeyden önce, çalışanlarımızın güvenliği tartışılmazdır. Koşullar hızla değiştiğinde, güvenliği veya güvenilirliği tehlikeye atmadan uygulama planını uyarlama yeteneği, müşterilerimizin en çok değer verdiği şeydir.
S: Orta Doğu proje kargo piyasasında, sektörün şu anda öngördüğünden çok daha büyük bir etki yaratmasını beklediğiniz bir gelişme veya eğilim nedir?
SB: Geleneksel deniz ulaşım darboğazlarını aşmak üzere tasarlanmış lojistik altyapısının hızlanan gelişiminin, şu anda pek çok kişinin beklediğinden daha büyük bir etki yaratacağına inanıyorum. Fujairah’taki yatırımlar, Körfez İşbirliği Konseyi (GCC) demiryolu bağlantıları, Umman lojistik koridorları ve doğu kıyısı enerji ihracat altyapısı, sadece büyüme değil, giderek artan bir şekilde dayanıklılık ve dolayısıyla uzun vadeli güvenilirlik kaygıları tarafından yönlendiriliyor. Bu gelişmeler, bölge genelinde kargo akışlarını, proje yürütme stratejilerini ve endüstriyel yatırım kararlarını kademeli olarak yeniden şekillendirecektir. Proje lojistiği sağlayıcıları için bu durum, herhangi bir enerji mega projesinin yarattığı dönüşüm kadar büyük bir etki yaratabilir; ancak, bizim gibi tek tek ülkelere ve bölgelere yatırım yapan özel şirketler için de bir yer olduğunu unutmamamız gerekir.
MJ: Ülke içi yerelleştirme kuralları. Hükümetler, bitmiş ürünlerin ithal edilmesi yerine üretim ve montajın ülke içinde gerçekleştirilmesi yönünde daha fazla baskı uyguluyor. Bizim için bu, kargo hacminin azalması anlamına gelmiyor; farklı bir kargo dağılımı anlamına geliyor: daha fazla ithal bileşen ve hammadde, daha az ihraç edilen bitmiş ekipman. 2027 yılı filo ve güzergâh kapasitelerini hâlâ eski kargo profiline göre planlayan nakliye şirketleri, kendilerini zor durumda bulacaklar.
KP: Modülerleşmeye doğru yaşanan bu dönüşümün, pek çok kişinin beklediğinden çok daha büyük bir etki yaratacağına inanıyorum ve son zamanlarda yaşanan gelişmeler bu süreci hızlandıracaktır. Tedarik yolları belirsiz ve şantiye işgücü baskı altındayken, kontrollü tesislerde daha fazla imalat yapıp şantiyeye daha büyük ve daha eksiksiz modüller teslim etmenin güçlü gerekçeleri vardır. Bu, şantiyedeki riski azaltır, ancak karmaşıklığı nakliye ve montaj aşamalarına kaydırır. Modüller giderek daha büyük ve ağır hale geliyor; bu nedenle, modüllerin taşınması ve yerleştirilmesine ilişkin metodoloji, artık projenin son aşamalarında çözülmek yerine, en erken aşamalardan itibaren proje tasarımını şekillendirmek zorundadır. Bu durum, SPMT’lere, hidrolik römorklara, portal sistemlere ve entegre kaldırma çözümlerine, ayrıca bunları planlayabilecek mühendislere olan talebi artıracaktır. 2027 yılında, mühendislik uzmanlığını teslimat kapasitesiyle birleştiren ve projelere sadece uygulama aşamasında değil, konsept aşamasında da dahil edilen şirketlerin ödüllendirileceğini öngörüyorum.
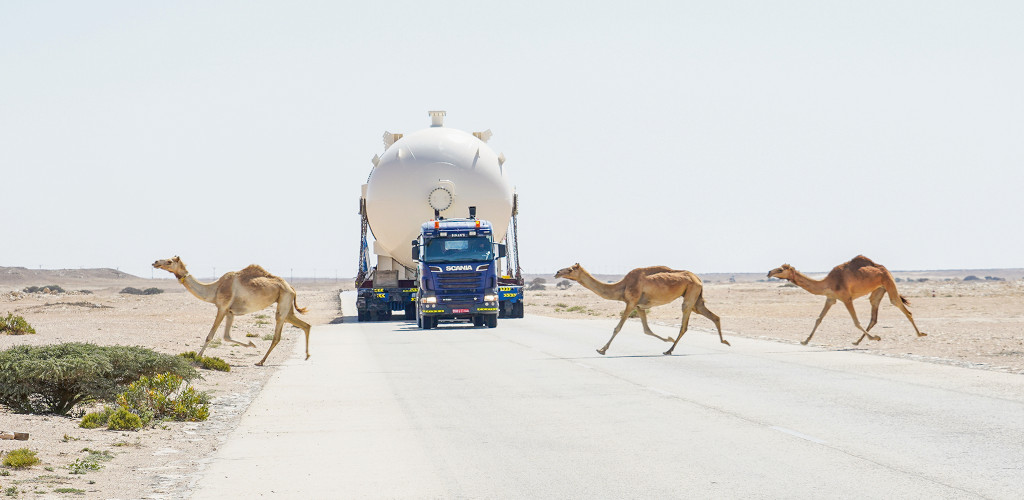
Üstteki fotoğraf: deugro, 254 tonluk bir kuyu sıvısı tutucusunu Umman’dan BAE’ye naklediyor. Kaynak: deugro
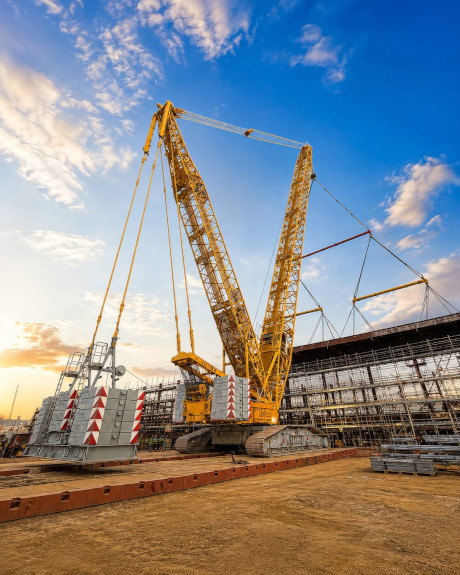
İkinci fotoğraf: Al Faris, Abu Dabi yakınlarındaki Mussafah’ta 129 tonluk bir çatı çerçevesini kaldırmak için LR1500 paletli vinçini kullanıyor. Kaynak: Al Faris