قادة القطاع يراقبون الطلب المتزايد على نقل الأحمال الثقيلة وسط الاضطرابات المستمرة
في إطار سلسلة «التوقعات العالمية لعام 2027» التي تنشرها مجلة «Breakbulk»، تجيب شركات «الفاريس» و«ديوغرو» و«كومبي ليفت بروجيكتس» على أسئلة حول الطلب المتزايد على خدمات نقل الأحمال الثقيلة في الشرق الأوسط، والقطاعات التي تفتح آفاقًا جديدة، والتحدي المتمثل في التعامل مع حالة عدم الاستقرار المستمرة.
من العدد 4، 2026 من مجلة Breakbulk.
(مدة القراءة: 5 دقائق)
س: بالنظر إلى عام 2027، كيف تصفون التوقعات التجارية لقطاع البضائع السائبة وشحنات المشاريع في الشرق الأوسط؟
 ستيفن بيرنز، المدير التنفيذي للشؤون التجارية في شركة «ديوغرو»:
لا تزال التوقعات إيجابية جدًّا بشكل عام، لكننا بحاجة أيضًا إلى التحلي بالصبر إلى حد ما. ورغم أن التوترات الجيوسياسية واضطرابات سلاسل التوريد قد زادت من تعقيد الوضع، إلا أن منطقة الشرق الأوسط لا تزال توفر واحدة من أقوى قوائم المشاريع قيد التنفيذ على مستوى العالم. ونشهد الآن استثمارات كبرى، ولا سيما قرارات الاستثمار النهائية في قطاعات النفط والغاز والغاز الطبيعي المسال والبتروكيماويات. ومن المؤكد أن الطلب على أعمال الإصلاح سيكون كبيراً، مما سيؤدي بدوره إلى خلق طلب مستمر على خدمات نقل الأحمال الثقيلة وخدمات لوجستيات المشاريع. ونتوقع أن تظل الإمارات العربية المتحدة والمملكة العربية السعودية المحركين الرئيسيين للنمو، مدعومين بتزايد النشاط في عُمان وقطر، في ظل استمرار الحكومات في الاستثمار في أمن الطاقة والتنويع الصناعي.
محمد جابر، الرئيس التنفيذي لشركة «كومبي ليفت بروجيكتس» في منطقة الشرق الأوسط وأفريقيا:
نحن متفائلون بحذر، من منظورنا كشركة تعمل فعليًّا في نقل البضائع. فقد بدأت المشاريع التي تم تمويلها خلال السنوات القليلة الماضية تدخل الآن مرحلة التنفيذ، مما يعني المزيد من طلبات عروض الأسعار لخدمات النقل الهندسية، وليس العكس. ما تغير هو ما يتوقعه العملاء من شريك لوجستي: إجراء مسوحات للمسارات ووضع خطط طوارئ مسبقًا، وليس مجرد عرض أسعار وأمل. وسيكافئ عام 2027 شركات النقل التي تتمتع بالمرونة عند فشل الحصول على موعد في الرصيف أو تصريح مرور على الطرق.
كييف بينتو، الرئيس التنفيذي لشركة «الفاريس»:
 أنا متفائل بشأن عام 2027، لكنه تفاؤل مدروس، وعلى كل من يعمل في هذه المنطقة أن يكون صادقاً بشأن العام الذي مررنا به للتو. فقد أدى الصراع والاضطرابات التي شهدتها حركة الشحن عبر مضيق هرمز إلى تأخير الجداول الزمنية للمشاريع، وإلحاق أضرار بأصول الطاقة الحيوية، وجعل المستثمرين أكثر حذراً. ومع ذلك، فإن العوامل الأساسية لم تتغير. لا يزال التزام المنطقة بالطاقة والبنية التحتية والتنمية الصناعية قائمًا، ولا تزال قائمة المشاريع قيد التنفيذ في جميع أنحاء دول مجلس التعاون الخليجي كبيرة جدًّا. أتوقع أن يتشكل عام 2027 بفعل قوتين: استئناف المشاريع التي تم تعليقها أو إبطاء وتيرتها، وإصلاح وإعادة تأهيل البنية التحتية الحالية في قطاعي الطاقة والصناعة. وسيتطلب كلا الأمرين عمليات رفع أثقل وأكثر تعقيدًا وفقًا لجداول زمنية أكثر ضيقًا. وستكون الشركات الناجحة هي تلك التي تمتلك الخبرة الهندسية العميقة والمعدات والموارد البشرية اللازمة للتنفيذ بشكل موثوق به في ظل ظروف لا يمكن التنبؤ بها على الإطلاق.
س: ما هي القطاعات أو المشاريع المحددة التي تتوقعون أن تكون المحركات الرئيسية لحجم شحنات البضائع السائبة وشحنات المشاريع في الشرق الأوسط في عام 2027؟
SB: ستظل الطاقة المحرك الرئيسي. ففي المملكة العربية السعودية، ستولد المشاريع المرتبطة باستراتيجية أرامكو لتوسيع قطاع الغاز، بما في ذلك مشروع «جفورة» ومنشآت المعالجة المرتبطة به، أحجامًا كبيرة من الشحنات. أما في الإمارات العربية المتحدة، فستستمر استثمارات شركة «أدنوك» الجارية في مجالات الغاز والغاز الطبيعي المسال واحتجاز الكربون والمشاريع البحرية في خلق طلب على حلول لوجستية معقدة. كما نلاحظ زخمًا متزايدًا في مجالات نقل الطاقة، وتوسيع شبكات الكهرباء، وتخزين البطاريات، وبعض مشاريع الهيدروجين الأخضر، لا سيما في المملكة العربية السعودية وعمان، حيث تنتقل المشاريع الصناعية واسعة النطاق من مرحلة التخطيط إلى مرحلة اتخاذ قرار الاستثمار النهائي.
MJ: نحن نستقبل في الوقت الحالي المزيد من الطلبات المتعلقة بتوليد الطاقة والبنية التحتية للشبكات الكهربائية، مثل المحولات والتوربينات وحاويات البطاريات، بدلاً من الوحدات التقليدية الخاصة بالنفط والغاز. ولا تزال عمليات توسيع مصانع البتروكيماويات ووحدات المعالجة النهائية تشكل عملاً مستمراً، كما أن أعمال البناء على سواحل البحر الأحمر والخليج تواصل إضافة شحنات مدنية وبحرية إلى سجلاتنا. ومن منظور تخطيط النقل، فإن الاتجاه يتجه نحو قطع أثقل وأكثر صعوبة في الرفع في عملية واحدة مقارنة بما كنا نتعامل معه قبل خمس سنوات.
KP: ستظل الطاقة هي المحرك الأكبر، ولكن بتركيز مختلف عما كان عليه الحال قبل عام. إلى جانب الطاقات الإنتاجية الجديدة في مجالات النفط والغاز والبتروكيماويات والغاز الطبيعي المسال، بما في ذلك التوسعات الكبرى مثل برنامج «الحقل الشمالي» في قطر، أتوقع حجمًا كبيرًا من الأعمال في مجال إعادة تأهيل وإصلاح المنشآت المتضررة. وغالبًا ما يعني ذلك استبدال المكونات الثقيلة التي تستغرق وقتًا طويلاً في التوريد، مثل المحولات والضواغط والمفاعلات والأعمدة، في ظل جداول زمنية عاجلة. وسيأتي قطاع توليد الطاقة ونقلها في المرتبة الثانية بفارق ضئيل، حيث تعمل شركات المرافق العامة على تعزيز مرونة الشبكة ومواصلة إضافة قدرات الطاقة المتجددة. وستظل المملكة العربية السعودية، نظرًا لحجم مشاريعها قيد التنفيذ، أكبر سوق، في حين ستساهم كل من الإمارات وعمان وقطر بنشاط كبير. وأود أيضًا أن أسلط الضوء على البنية التحتية التي تعزز مرونة سلسلة التوريد، مثل الموانئ وخطوط السكك الحديدية والروابط اللوجستية التي توفر مسارات بديلة إلى المنطقة. وفي جميع هذه المجالات، سيستمر البناء المعياري في زيادة أحجام وأوزان المكونات، مما يزيد الطلب على الناقلات المعيارية ذاتية الدفع (SPMTs)، والرافعات عالية السعة، وحلول الرفع الهندسية.
س: ما هي، في رأيك، أكبر التحديات التي سيواجهها هذا القطاع في الشرق الأوسط خلال العام المقبل؟
SB: لم يعد التحدي الأكبر يقتصر على الحصول على المشاريع فحسب، بل أصبح يتمثل في تنفيذها بكفاءة في بيئة تتسم بقيود متزايدة وصعوبات متصاعدة. فنحن نواجه مشكلات تتعلق بتوافر السفن، ونقصًا في العمالة الماهرة، وضغوطًا على البنية التحتية للنقل، ومتطلبات امتثال متزايدة، بالإضافة إلى استمرار أصحاب المشاريع في تسريع الجداول الزمنية. وفي الوقت نفسه، أدت التطورات الجيوسياسية إلى زيادة حالة عدم اليقين بشأن مسارات الشحن وأوقات العبور وتخطيط المشاريع. والشركات التي ستنجح هي تلك القادرة على الجمع بين الخبرة الهندسية الداخلية، والقدرة التنفيذية المحلية، والتخطيط للطوارئ، بدلاً من الاعتماد حصريًّا على سعة النقل المتاحة.
MJ: ببساطة، يتعلق الأمر بتوافر المعدات وطواقم العمل. فسفن نقل الأحمال الثقيلة، ومركبات SPMT، والرافعات، وفرق التركيب التي تجيد استخدامها، لم تشهد نمواً بنفس معدل حصول الشركة على المشاريع، مما أدى إلى إطالة فترات الانتظار عند حجز وسائل النقل المتخصصة. وإذا أضفنا إلى ذلك ازدحام الموانئ في المراكز الرئيسية، وتباطؤ إجراءات الحصول على التراخيص لقوافل النقل البري ذات الأحجام الضخمة، فإن الهامش المتبقي أصبح ضئيلاً للغاية بالنسبة لسرعة الإنجاز التي اعتاد العملاء اعتبارها أمراً مفروغاً منه. من يحجز السعة مبكرًا هو الفائز هذا العام.
KP: يتمثل التحدي الأكثر إلحاحًا في العمل في بيئة قد تتغير فيها الأوضاع الأمنية وشروط الشحن من أسبوع لآخر. فالتقييدات المفروضة على المرور عبر مضيق هرمز والضغوط على مسارات البحر الأحمر لا تؤثر فقط على توقيت وصول الشحنات، بل وعلى وجهة وصولها أيضًا، مما ينطوي على تداعيات على النقل الداخلي والتراخيص وجداول العمل في المواقع. كما ارتفعت تكاليف التأمين والشحن والمواد، مما يضع ضغوطًا على ميزانيات المشاريع في الوقت الذي يحتاج فيه العملاء بالذات إلى التحرك بسرعة أكبر. وبعيدًا عن الجوانب الجيوسياسية، يظل التحدي الهيكلي يتمثل في القدرة على التنفيذ. تعتمد عمليات نقل البضائع الثقيلة على مسوحات المسارات، والظروف الأرضية، والموافقات الهندسية، والتنسيق بين العديد من الأطراف المعنية، ولا يمكن الاستعجال في أي من هذه الأمور. ويشكل العمالة الماهرة قيدًا آخر، حيث يوجد نقص في المهندسين وعمال التركيب والمشغلين ذوي الخبرة في جميع أنحاء المنطقة. وما يقلقني هو ألا تتفوق الحاجة الملحة على التخطيط. فالمشاركة الهندسية المبكرة والجداول الزمنية الواقعية ستكونان أكثر أهمية من أي وقت مضى.
س: كيف تتعامل شركتكم مع حالة عدم اليقين المستمرة حول مضيق هرمز والمخاطر الإقليمية الأوسع نطاقاً المتعلقة بالشحن البحري والمخاطر الجيوسياسية؟
 SB: خلال العام الماضي، أصبحت المرونة عنصراً أساسياً في التخطيط اللوجستي للمشاريع. لقد قمنا بتوسيع نطاق خطط الطوارئ لدينا، وقمنا بتقييم مسارات بديلة عبر عُمان والمملكة العربية السعودية والساحل الشرقي لدولة الإمارات العربية المتحدة، وزدنا تركيزنا على الحلول متعددة الوسائط، وعززنا التعاون مع العملاء خلال مراحل التصميم الهندسي الأولي (FEED) للمشاريع. الدرس الرئيسي المستفاد من الاضطرابات الأخيرة هو أن اللوجستيات يجب أن تُدمج في تخطيط المشاريع في مرحلة مبكرة جدًا. ومن خلال الجمع بين هندسة النقل ودراسات المسارات والحلول البحرية واستراتيجيات المسارات البديلة، نساعد العملاء على الحفاظ على استمرارية المشاريع حتى في ظل الظروف الصعبة.
MJ: لقد توقفنا منذ فترة عن اعتبار المضيق أمراً مفروغاً منه. فكل خطة مسار نضعها الآن تتضمن بديلاً تم التأكد مسبقاً من صلاحيته عبر الفجيرة أو الدقم أو جدة، كما أننا نخصص هامشاً أكبر في جداولنا الزمنية للمكونات التي تتطلب تسليمها في وقت محدد لدى عملائنا. كما بدأنا في تضمين بنود تتعلق بالتأخير وتغيير المسار في عقودنا مسبقًا، بدلاً من التفاوض عليها في خضم الأزمة. يتوقع العملاء بشكل متزايد أن يكون شريكهم اللوجستي قد استبق هذه الاحتمالات مسبقًا، وألا يضطر إلى التسرع في اتخاذ الإجراءات عند حدوثها.
KP: وقد تمثلت استراتيجيتنا في التركيز على ما يمكننا التحكم فيه. ومن الناحية العملية، يعني ذلك التعاون مع العملاء في مرحلة مبكرة جدًّا لتقييم خيارات المسارات، بما في ذلك البضائع التي يتم تفريغها في موانئ خارج منطقة الخليج ونقلها براً. وهذا يفرض متطلبات أكبر على النقل البري، وتخطيط المسارات، والتنسيق عبر الحدود، وهو بالضبط المجال الذي يضيف فيه المتخصص في النقل الثقيل والرفع البري قيمة مضافة. وتساعدنا عملياتنا في جميع أنحاء دول مجلس التعاون الخليجي في هذا الصدد، حيث يمكننا تقييم الأوضاع الميدانية في عدة أسواق ونشر المعدات والفرق حيثما دعت الحاجة. كما قمنا بتعزيز خططنا للطوارئ: جاهزية المعدات، ومسح المسارات البديلة، وإعداد التصاريح، والتواصل الوثيق مع العملاء والسلطات، بحيث إذا انسد أحد الخيارات، يكون الخيار الآخر قد تم التخطيط له بالفعل. وفوق كل شيء، فإن سلامة موظفينا أمر غير قابل للتفاوض. وعندما تتغير الظروف بسرعة، فإن القدرة على تكييف خطة التنفيذ دون المساس بالسلامة أو الموثوقية هي أكثر ما يقدّره عملاؤنا.
س: ما هو أحد التطورات أو الاتجاهات في سوق شحنات المشاريع بالشرق الأوسط التي تتوقع أن يكون لها تأثير أكبر بكثير في عام 2027 مما تتوقعه الصناعة حاليًا؟
SB: أعتقد أن التطور المتسارع للبنية التحتية اللوجستية المصممة لتجاوز نقاط الاختناق البحرية التقليدية سيكون له تأثير أكبر مما يتوقعه الكثيرون حاليًا. فاستثمارات الفجيرة، وربط السكك الحديدية في دول مجلس التعاون الخليجي، والممرات اللوجستية في عُمان، والبنية التحتية لتصدير الطاقة على الساحل الشرقي، لا تحركها عوامل النمو فحسب، بل وبشكل متزايد اعتبارات المرونة، وبالتالي الموثوقية على المدى الطويل. وستعمل هذه التطورات تدريجيًّا على إعادة تشكيل تدفقات البضائع، واستراتيجيات تنفيذ المشاريع، وقرارات الاستثمار الصناعي في جميع أنحاء المنطقة. وبالنسبة لمقدمي خدمات لوجستيات المشاريع، قد يكون هذا التغيير جذرياً بقدر أي مشروع طاقة ضخم منفرد، لكن علينا أن نضع في اعتبارنا أن هناك مجالاً لشركات خاصة مثل شركتنا تستثمر في البلدان والمناطق المختلفة.
MJ: قواعد التوطين داخل البلد. تضغط الحكومات بقوة أكبر من أجل أن تتم عمليات التصنيع والتجميع محليًّا بدلاً من استيراد الوحدات الجاهزة. بالنسبة لنا، لا يعني ذلك انخفاض حجم الشحنات؛ بل يعني تغيرًا في تركيبة الشحنات: المزيد من المكونات والمواد الخام الواردة، وكمية أقل من المعدات الجاهزة المصدرة. وستجد شركات النقل التي لا تزال تخطط لأسطولها وسعة مساراتها لعام 2027 استنادًا إلى نمط الشحن القديم نفسها في وضع غير مواتٍ.
KP: أعتقد أن التحول نحو النمطية سيكون له تأثير أكبر بكثير مما يتوقعه الكثيرون، وأن الأحداث الأخيرة ستسرع من وتيرة هذا التحول. فعندما تكون طرق الإمداد غير مؤكدة وتتعرض القوى العاملة في الموقع لضغوط، تظهر حجة قوية تدعو إلى إجراء المزيد من عمليات التصنيع في ساحات خاضعة للرقابة وتسليم وحدات أكبر وأكثر اكتمالاً إلى الموقع. وهذا يقلل من المخاطر في الموقع، لكنه ينقل التعقيد إلى مرحلتي النقل والتركيب. أصبحت الوحدات أكبر حجماً وأثقل وزناً، وأصبح من الضروري الآن أن تشكل منهجية نقلها وتركيبها تصميم المشروع منذ المراحل الأولى، بدلاً من حلها في النهاية. سيؤدي ذلك إلى زيادة الطلب على عربات النقل ذات العجلات الدوارة (SPMT)، والمقطورات الهيدروليكية، وأنظمة الرافعات الجسرية، وحلول الرفع المتكاملة، وكذلك على المهندسين القادرين على تخطيطها. أتوقع أن تكون سنة 2027 عامًا مثمراً للشركات التي تجمع بين الخبرة الهندسية وقدرة المعدات على التنفيذ، والتي يتم إشراكها في المشاريع منذ مرحلة التصور، وليس فقط في مرحلة التنفيذ.
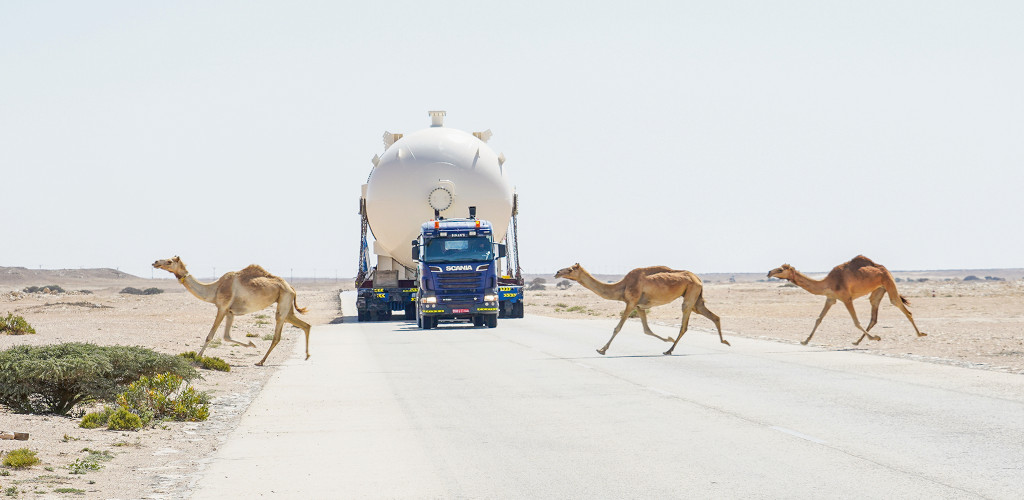
الصورة العلوية: تقوم شركة «ديوغرو» بنقل جهاز تجميع السوائل من الآبار يزن 254 طنًا من عُمان إلى الإمارات العربية المتحدة. المصدر: «ديوغرو»
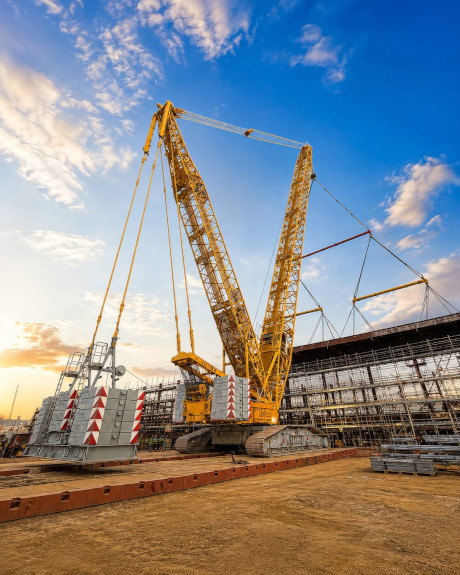
الصورة الثانية: تقوم شركة «الفارس» باستخدام رافعة مجنزرة من طراز LR1500 لرفع هيكل سقف يزن 129 طنًا في المصفح، بالقرب من أبوظبي. المصدر: «الفارس»